Kredivo - ใช้ก่อน จ่ายทีหลัง
โดย Kredivo (Thailand) Company Limited
3.5
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 3.5
- ราคา
- Free
- ดาวน์โหลด
- 100.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
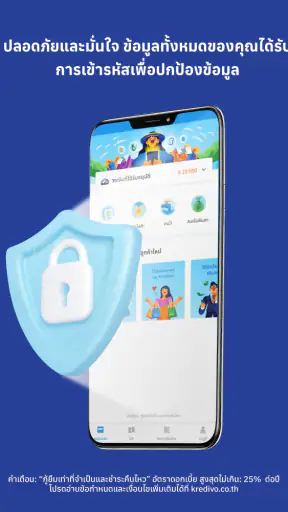
 วิเคราะห์โดย Getfullapps
ถ้าคุณกำลังมองหาแอปการเงินสำหรับช่วยจัดการการซื้อของที่จำเป็นในช่วงเวลาสั้น ๆ Kredivo - ใช้ก่อน จ่ายทีหลัง เป็นตัวเลือกที่ควรทำความเข้าใจให้รอบคอบก่อนตัดสินใจ จุดเด่นของแอปอยู่ที่การมีวงเงินสินเชื่อพร้อมใช้ และการชำระเงินด้วย QR เพื่อเลือกผ่อนชำระภายหลังตามระยะเวลาที่เหมาะกับตัวเอง แนวคิดนี้ฟังดูสะดวก แต่ในมุมของผม สิ่งสำคัญกว่า “ใช้ได้ไหม” คือ “เหมาะกับรูปแบบการเงินของเราหรือเปล่า”
ความน่าสนใจในช่วงแรกคือการได้ใช้วิธีจ่ายที่ผสานเข้ากับการซื้อของจริง แทนการวางแผนสินเชื่อแยกออกไปก่อนทุกครั้ง แต่ความรู้สึกว่าจ่ายง่ายไม่ได้แปลว่าควรใช้ทุกครั้งที่มีโอกาส ผมคิดว่าควรเริ่มจากเป้าหมายเล็กและชัด เช่น มีค่าใช้จ่ายจำเป็นหนึ่งรายการที่ต้องจัดการก่อนเงินเดือนออก แล้วดูว่าการติดตามยอดและกำหนดชำระในชีวิตประจำวันเหมาะกับตัวเองหรือไม่
ผมมองแอปนี้เป็นเครื่องมือช่วยจัดจังหวะการจ่ายเงิน ไม่ใช่เงินเพิ่มแบบไม่มีต้นทุน และไม่ควรใช้แทนเงินสำรองฉุกเฉินทั้งหมด การตัดสินใจที่ดีจึงต้องดูทั้งความสะดวก ขั้นตอนการใช้งาน วินัยในการชำระ และความเหมาะสมกับการซื้อแต่ละประเภท บทความนี้จะช่วยแยกให้เห็นว่าแอปเหมาะกับใคร จุดไหนที่ทำได้ดี ทางเลือกแบบใดอาจตอบโจทย์กว่า และควรเตรียมตัวอย่างไรก่อนเริ่มใช้งาน
คิดจากพฤติกรรมการใช้เงินก่อนเลือกแอป
ก่อนติดตั้ง ผมแนะนำให้เริ่มจากคำถามง่าย ๆ ว่าคุณต้องการแอปนี้เพื่ออะไร หากต้องการซื้อสินค้าจำเป็นแล้วแบ่งภาระการจ่ายเป็นงวดอย่างมีแผน การมีวงเงินพร้อมใช้และการสแกน QR อาจช่วยลดขั้นตอนเมื่อเทียบกับการสมัครสินเชื่อใหม่ทุกครั้ง แต่ถ้าคุณมักซื้อของตามอารมณ์ หรือยังไม่แน่ใจว่าจะจัดสรรเงินเดือนรอบถัดไปอย่างไร การมีวงเงินเพิ่มอาจทำให้ตัดสินใจง่ายเกินไป
เกณฑ์ที่ผมใช้พิจารณาแอปสินเชื่อประเภทนี้มีอยู่สี่เรื่อง เรื่องแรกคือความชัดเจนของยอดที่ต้องจ่ายและกำหนดชำระ เรื่องที่สองคือความเหมาะสมของการใช้กับร้านค้าหรือสถานการณ์จริง เรื่องที่สามคือการควบคุมยอดรวมหลายรายการพร้อมกัน และเรื่องสุดท้ายคือความสบายใจหลังจากกดยืนยัน ไม่ใช่แค่ความเร็วตอนจ่ายเงิน
สำหรับคนที่มีรายรับแน่นอนและรู้ว่ารายจ่ายก้อนใดจะถูกชำระคืนจากเงินก้อนใด แอปแนวใช้ก่อนจ่ายทีหลังอาจเป็นตัวช่วยจัดกระแสเงินสดได้ดี ตัวอย่างเช่น เครื่องใช้ไฟฟ้าที่จำเป็นเสียก่อนวันเงินเดือนออก คุณอาจใช้วงเงินเพื่อแก้ปัญหาเฉพาะหน้า แล้วกันเงินส่วนหนึ่งไว้สำหรับยอดชำระตามแผนที่เลือกไว้ วิธีคิดแบบนี้ต่างจากการใช้วงเงินเพื่อซื้อของที่ยังไม่จำเป็น เพราะมีเหตุผลและแหล่งเงินรองรับชัดเจน
ในทางกลับกัน หากรายได้ของคุณขึ้นลงมาก หรือมีหนี้หลายรายการอยู่แล้ว ผมจะให้ความสำคัญกับการลดภาระมากกว่าการเพิ่มช่องทางผ่อน การชำระล่าช้าหรือการลืมยอดเล็ก ๆ หลายรายการอาจทำให้ภาพรวมยุ่งยากกว่าที่คาด ดังนั้นก่อนใช้งานควรจดวันรับเงิน วันครบกำหนด และยอดที่ต้องกันไว้ในแต่ละรอบให้เห็นบนหน้าเดียว
บทความที่น่าสนใจให้อ่านต่อ
ประสบการณ์ใช้งานที่เด่นสำหรับการจ่ายผ่าน QR
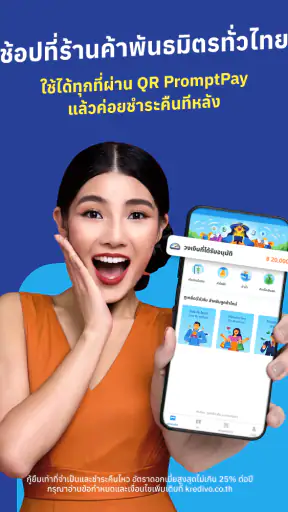
จุดที่ทำให้ Kredivo แตกต่างจากแอปการเงินทั่วไปคือการเชื่อมแนวคิดสินเชื่อเข้ากับการจ่ายผ่าน QR ในสถานการณ์จริง แทนที่จะต้องหยิบเงินสดหรือใช้ยอดเงินในบัญชีทันที ผู้ใช้สามารถเลือกใช้วงเงินสำหรับรายการที่รองรับ แล้วจัดการการชำระภายหลังตามแผนที่เลือกไว้ ความสะดวกนี้เหมาะกับคนที่ต้องการให้ขั้นตอนซื้อและขั้นตอนวางแผนจ่ายอยู่ในกระบวนการเดียวกัน
ผมมองว่าการจ่ายด้วย QR มีประโยชน์มากในวันที่ต้องชำระเงินเร็ว เช่น ซื้อของจำเป็นระหว่างเดินทาง หรือจ่ายที่ร้านค้าที่ไม่ได้เตรียมขั้นตอนสินเชื่อแบบละเอียดไว้ล่วงหน้า อย่างไรก็ตาม ไม่ควรตีความว่าร้านค้าทุกร้านหรือทุก QR จะใช้งานได้เหมือนกัน การตรวจสอบหน้าจอก่อนยืนยันจึงสำคัญมาก โดยเฉพาะชื่อรายการ ยอดเงิน และตัวเลือกการชำระที่แสดงขึ้นมา
เคล็ดลับที่ช่วยลดความผิดพลาดคืออย่ารีบกดยืนยันเพียงเพราะต้องการจ่ายให้เสร็จ ผมแนะนำให้หยุดอ่านรายละเอียดทุกครั้งหลังสแกน และบันทึกยอดที่เกิดขึ้นทันทีในแอปจดบันทึกหรือปฏิทินส่วนตัว การทำเช่นนี้ช่วยให้คุณไม่ลืมรายการเล็ก ๆ ที่เกิดคนละวัน และทำให้เห็นภาระรวมก่อนตัดสินใจใช้วงเงินครั้งต่อไป
กรณีใช้งานประจำวันที่เห็นภาพชัด
ลองนึกภาพว่าคอมพิวเตอร์ที่ใช้ทำงานมีปัญหาในช่วงปลายเดือน งานยังต้องส่งและเงินเดือนจะเข้าหลังจากนั้นไม่นาน หากคุณมีสิทธิ์ใช้วงเงินและร้านค้ารองรับการจ่ายผ่าน QR คุณอาจเลือกซื้ออุปกรณ์ที่จำเป็น แล้ววางแผนชำระให้สอดคล้องกับรายรับรอบถัดไป กรณีนี้แอปทำหน้าที่เป็นสะพานระยะสั้น ไม่ใช่การเพิ่มงบเพื่อซื้อของเกินความจำเป็น
แต่ถ้าสถานการณ์เดียวกันเกิดขึ้นบ่อยจนต้องใช้วงเงินทุกเดือน นั่นอาจเป็นสัญญาณว่ารายรับกับค่าใช้จ่ายพื้นฐานไม่สมดุล การใช้แอปต่อเนื่องอาจช่วยให้ผ่านแต่ละเดือน แต่ไม่ได้แก้ปัญหาหลัก ผมจึงแนะนำให้ประเมินว่าค่าใช้จ่ายนั้นเป็นเหตุการณ์ครั้งเดียว หรือเป็นช่องว่างทางการเงินที่เกิดซ้ำ หากเป็นอย่างหลัง การลดรายจ่ายหรือหาทางเพิ่มเงินสำรองอาจเหมาะกว่า
ในสถานการณ์แบบง่ายกว่า เช่น แวะซื้อของจำเป็นระหว่างทางกลับบ้าน ผมจะไม่เลือกจ่ายผ่านวงเงินโดยอัตโนมัติเพียงเพราะสแกนได้เร็ว แต่จะถามตัวเองก่อนว่าการแบ่งจ่ายช่วยแก้ปัญหาอะไรจริงหรือไม่ หากเงินในบัญชีพร้อมอยู่แล้ว การจ่ายตรงอาจทำให้จบธุรกรรมโดยไม่ต้องเพิ่มรายการที่ต้องติดตาม ส่วนถ้าใช้วงเงิน ให้ถือยอดนั้นเป็นเงินที่ใช้ไปแล้วตั้งแต่ตอนซื้อ วิธีนี้ช่วยไม่ให้ยอดคงเหลือในบัญชีทำให้เข้าใจผิดว่ามีงบเหลือมากกว่าความเป็นจริง
สิ่งที่ควรตรวจสอบก่อนกดใช้วงเงิน
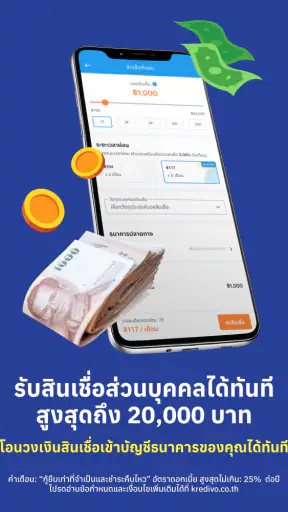
ผู้ใช้ใหม่มักสนใจว่ากดใช้ได้เร็วแค่ไหน แต่ผมอยากให้ดูสิ่งที่เกิดหลังจากนั้นมากกว่า ก่อนยืนยันควรอ่านจำนวนเงินที่ต้องชำระ ระยะเวลาที่เลือก และกำหนดเวลาของแต่ละงวดให้ครบ การเลือกแผนที่ยอดต่อรอบดูเบาอาจทำให้ภาระลากยาวขึ้น จึงควรเทียบกับเงินที่คุณกันไว้ได้จริง ไม่ใช่ดูเฉพาะยอดที่จ่ายวันนี้
อีกวิธีที่ผมใช้คือกำหนดเพดานส่วนตัวให้ต่ำกว่าวงเงินที่แอปอนุญาต เช่น ตั้งใจใช้เฉพาะกับของจำเป็นหรือรายการที่มีแผนชำระชัดเจน การมีวงเงินมากไม่ได้หมายความว่าควรใช้เต็มจำนวน การจำกัดตัวเองตั้งแต่ต้นช่วยให้แอปเป็นเครื่องมือแทนที่จะกลายเป็นแรงกระตุ้นให้ซื้อเพิ่ม
หากคุณมีหลายรายการพร้อมกัน ควรดูยอดรวมทั้งหมด ไม่ใช่พิจารณาแต่ละรายการแยกกัน เพราะยอดชำระของแต่ละรายการอาจดูไม่มากเมื่อมองทีละใบ แต่รวมกันแล้วอาจกินพื้นที่เงินเดือนมากกว่าที่คิด การจดรายการตามกำหนดชำระและเรียงจากวันที่ใกล้ที่สุดเป็นวิธีง่าย ๆ ที่ช่วยลดโอกาสพลาด
อีกจุดที่ควรทำเป็นกิจวัตรคือแยก “ยอดที่ยังไม่ถึงกำหนด” ออกจาก “เงินที่เหลือใช้ได้จริง” ในบันทึกส่วนตัว ไม่จำเป็นต้องพึ่งระบบซับซ้อน แค่บันทึกชื่อของที่ซื้อ ยอด และวันที่ต้องจ่ายในที่เดียวก็ช่วยให้เห็นภาพได้ชัดขึ้น หากวางแผนซื้อรายการใหม่ ควรดูยอดเดิมก่อนเสมอ ไม่ใช่ประเมินจากจำนวนเงินที่มีอยู่ในบัญชี ณ ขณะนั้นอย่างเดียว
จุดแข็ง ข้อจำกัด และทางเลือกที่ควรนำมาเทียบ
ในส่วนนี้ผมจะชั่งน้ำหนักว่าความคล่องตัวของการจ่ายผ่าน QR คุ้มกับงานติดตามยอดที่ตามมาหรือไม่ พร้อมแยกให้เห็นว่าผู้ใช้แบบใดน่าจะได้ประโยชน์ และเมื่อใดการจ่ายตรงหรือเครื่องมือทำงบประมาณตอบโจทย์กว่า ประเด็นสำคัญคือเลือกวิธีที่เข้ากับนิสัยการเงินของตัวเอง ไม่ใช่เลือกเพียงเพราะขั้นตอนแรกดูง่าย
สิ่งที่แอปทำได้เหมาะกับผู้ใช้แบบไหน
ในฐานะแอปการเงินจาก Kredivo (Thailand) Company Limited จุดแข็งของผลิตภัณฑ์นี้อยู่ที่การนำวงเงินสินเชื่อมาอยู่ในขั้นตอนการจ่ายที่คุ้นเคยอย่าง QR ผู้ใช้ที่ไม่อยากพกเงินสดหรือไม่ต้องการจ่ายเต็มจำนวนในวันซื้อ อาจรู้สึกว่ากระบวนการเป็นธรรมชาติกว่าการติดต่อสินเชื่อแบบแยกขั้นตอน
ผมยังมองว่าแอปเหมาะกับคนที่วางแผนล่วงหน้าได้ดี เพราะการเลือกผ่อนตามระยะเวลาที่ต้องการเปิดโอกาสให้จัดยอดให้เข้ากับรายรับ แต่ความยืดหยุ่นนี้จะมีประโยชน์ก็ต่อเมื่อผู้ใช้รู้ว่าตัวเองรับภาระได้เท่าไร หากไม่มีวินัยในการติดตามยอด ความสะดวกของแอปอาจกลบความจริงว่าการซื้อครั้งนั้นยังต้องชำระในอนาคต
แอปมีค่าใช้บริการเป็นแบบฟรีสำหรับการดาวน์โหลด และอยู่ในหมวดการเงิน จึงเข้าถึงได้ง่ายสำหรับคนที่ต้องการลองใช้เครื่องมือประเภทนี้บนมือถือ Android รุ่นที่รองรับระบบปฏิบัติการตั้งแต่ 7.0 ขึ้นไป แต่คำว่าใช้ฟรีในขั้นตอนดาวน์โหลดไม่ควรถูกนำไปตีความว่าการใช้สินเชื่อไม่มีค่าใช้จ่ายทุกกรณี ผู้ใช้ควรอ่านรายละเอียดของรายการและแผนชำระที่แสดงในขั้นตอนใช้งานจริงเสมอ
ในแง่ความนิยม แอปมียอดติดตั้งมากกว่าหนึ่งแสนครั้ง และมีคะแนนเฉลี่ย 3.5 จากประมาณ 2.6 พันการให้คะแนน พร้อมความคิดเห็นราว 1.4 พันรายการ ตัวเลขเหล่านี้บอกได้ว่าแอปมีผู้ทดลองใช้งานอยู่พอสมควร แต่ผมไม่แนะนำให้ใช้คะแนนเพียงอย่างเดียวเป็นเหตุผลตัดสินใจ เพราะประสบการณ์ด้านสินเชื่อขึ้นอยู่กับพฤติกรรมการจ่าย ขั้นตอนที่ผู้ใช้เจอ และความเหมาะสมของแต่ละคน
สำหรับคนที่สงสัยว่าควรใช้ต่อหลังจากช่วงแรกหรือไม่ ผมคิดว่าคำตอบอยู่ที่ความถี่และคุณภาพของการใช้งาน ไม่ใช่จำนวนครั้งที่กดจ่าย ถ้าแอปช่วยจัดการเหตุจำเป็นโดยไม่ทำให้คุณเสียการมองเห็นยอดรวม ก็อาจมีที่ทางในกิจวัตรได้ แต่ถ้าเริ่มเปิดแอปเพื่อมองหาสิ่งที่จะซื้อ หรือใช้วงเงินซ้ำเพื่อรับมือกับค่าใช้จ่ายประจำ นั่นเป็นสัญญาณให้พักและทบทวนงบก่อน
ข้อจำกัดที่ควรยอมรับก่อนใช้งานจริง
ข้อจำกัดแรกคือแอปไม่ได้เปลี่ยนความสามารถในการจ่ายของคุณ วงเงินช่วยเลื่อนเวลาชำระ แต่ไม่ได้ทำให้รายได้เพิ่มขึ้น ทุกการใช้จึงควรมีแผนรองรับ หากคุณต้องการความรู้สึกว่า “จ่ายแล้วจบ” การใช้บัตรเดบิตหรือเงินสดอาจเหมาะกว่า เพราะตัดยอดจากเงินที่มีอยู่ทันทีและไม่ทิ้งภาระไปยังรอบถัดไป
ข้อจำกัดต่อมาคือความเสี่ยงจากการมีรายการค้างหลายรายการ การใช้ QR หลายครั้งในชีวิตประจำวันอาจทำให้จำไม่ได้ว่ารายการใดเลือกแผนแบบไหน ผมจึงไม่แนะนำให้ใช้แอปกับของจุกจิกจำนวนมาก แม้แต่ละรายการจะดูเล็กก็ตาม วิธีที่เหมาะกว่าคือสงวนไว้สำหรับรายการที่มีมูลค่าหรือความจำเป็นเพียงพอให้ติดตามอย่างจริงจัง
อีกเรื่องที่ควรระวังคือการตัดสินใจในสถานการณ์เร่งด่วน เมื่ออยู่หน้าเคาน์เตอร์ ผู้ใช้มักสนใจเพียงว่าชำระผ่านหรือไม่ แต่รายละเอียดหลังการชำระสำคัญไม่แพ้กัน หากหน้าจอแสดงตัวเลือกหลายแบบ ให้ใช้เวลาตรวจสอบก่อนยืนยัน และเก็บหลักฐานรายการไว้เพื่อเทียบกับยอดในภายหลัง
ความสะดวกที่เกิดตอนชำระยังมีงานต่อเนื่องตามมา คือการตรวจว่ารายการที่ทำไปสอดคล้องกับบันทึกส่วนตัวหรือไม่ และยอดรวมในรอบนั้นยังอยู่ในขอบเขตที่ตั้งไว้ หากไม่ชอบงานติดตามลักษณะนี้ การใช้จ่ายจากเงินในบัญชีอาจเหมาะกว่า แม้จะต้องจ่ายเต็มทันที เพราะแลกกับการไม่ต้องจัดการภาระที่เลื่อนไปในอนาคต
เมื่อทางเลือกแบบอื่นอาจเหมาะกว่า
ถ้าคุณมีเงินพร้อมจ่ายและต้องการความเรียบง่าย การใช้เงินในบัญชีหรือบัตรเดบิตมักตรงไปตรงมากว่า ไม่มีภาระให้ติดตามในอนาคต และช่วยให้เห็นขีดจำกัดการใช้เงินทันที ทางเลือกนี้เหมาะกับคนที่ต้องการควบคุมงบแบบเข้มงวด หรือรู้ว่าตัวเองไม่ชอบมีรายการผ่อนหลายรายการ
หากคุณต้องการผ่อนสินค้าชิ้นใหญ่และมีรายได้มั่นคง การเปรียบเทียบกับบัตรเครดิตหรือแผนผ่อนจากผู้ขายโดยตรงอาจคุ้มเวลา เพราะบางทางเลือกให้โครงสร้างการชำระที่คุณคุ้นเคยกว่า หรือรวมรายการไว้ในใบแจ้งยอดเดียว แต่ไม่ควรสมมติว่าทางเลือกใดถูกกว่าเสมอ ควรเทียบยอดรวม เงื่อนไข และกำหนดชำระของรายการจริงก่อนเลือก
สำหรับคนที่ต้องการเพียงแอปบันทึกรายรับรายจ่าย แอปสินเชื่ออาจเกินความจำเป็น เครื่องมือทำงบประมาณหรือบัญชีเงินฝากเหมาะกว่า เพราะช่วยให้คุณเห็นพฤติกรรมการใช้เงินโดยไม่เปิดช่องให้ก่อภาระใหม่ ในมุมนี้ Kredivo เหมาะกับการแก้โจทย์การชำระที่มีอยู่แล้ว มากกว่าการใช้เป็นแอปวางแผนการเงินครบวงจร
ดังนั้นการเทียบทางเลือกควรเริ่มจากคำถามว่าอยากแก้ปัญหาอะไร หากต้องการยืดจังหวะจ่ายสำหรับรายการจำเป็น วงเงินพร้อมใช้และ QR อาจเข้ากับโจทย์ แต่ถ้าต้องการติดตามงบหรือหยุดรายจ่ายที่เกินแผน แอปสินเชื่อไม่ใช่คำตอบหลัก ถ้าอยากแบ่งจ่ายสินค้าชิ้นใหญ่ ให้เทียบเงื่อนไขของตัวเลือกที่มีอยู่จริงในเวลาซื้อ โดยดูยอดรวมและวันที่ต้องจ่าย ไม่ใช่เลือกจากความรู้สึกว่าวิธีใดกดง่ายกว่า
ต้นทุนของการเปลี่ยนมาใช้รูปแบบนี้
ต้นทุนแรกไม่ใช่แค่เงินที่ต้องชำระ แต่คือเวลาที่ต้องใช้ติดตามรายการ คุณต้องรู้ว่าใช้ไปกับอะไร เลือกแผนใด และจะกันเงินจากรายรับรอบไหน การเปลี่ยนจากการจ่ายทันทีมาเป็นการจ่ายภายหลังจึงเพิ่มงานด้านการจัดการ แม้ขั้นตอนตอนซื้อจะสะดวกขึ้นก็ตาม
ต้นทุนที่สองคือความเสี่ยงต่อการประเมินงบผิด หากคุณเคยเห็นเงินคงเหลือในบัญชีแล้วใช้เป็นสัญญาณหยุดซื้อ การมีวงเงินจะทำให้สัญญาณนั้นไม่ชัดเจนเหมือนเดิม ผมแนะนำให้ถือยอดที่ใช้ไปเป็นค่าใช้จ่ายตั้งแต่วันที่ซื้อ และหักออกจากงบส่วนตัวทันที แม้เงินยังไม่ถูกเรียกชำระในวันนั้น
ต้นทุนสุดท้ายคือการเปลี่ยนนิสัย หากคุณเคยชำระตรงเวลาอยู่แล้ว แอปอาจช่วยเพิ่มความยืดหยุ่นได้ แต่ถ้าคุณมักลืมกำหนดชำระ ควรตั้งเตือนในปฏิทินและตรวจรายการเป็นกิจวัตรก่อนเริ่มใช้ การตั้งเตือนด้วยเครื่องมือภายนอกเป็นเคล็ดลับที่เรียบง่าย แต่ช่วยลดการพึ่งพาความจำได้มาก
ผมแนะนำให้ทำกิจวัตรตรวจยอดในเวลาที่แน่นอน เช่น ตอนจัดงบหลังเงินเดือนเข้า แทนที่จะรอให้ใกล้กำหนดชำระแล้วค่อยเปิดดู การตรวจเป็นรอบช่วยให้เห็นภาระก่อนตัดสินใจซื้อเพิ่ม และยังทำให้ประเมินได้ว่าแอปช่วยให้จัดการเงินได้ดีขึ้นจริงหรือเพียงเลื่อนความรู้สึกกังวลออกไป การใช้งานระยะยาวจึงขึ้นอยู่กับนิสัยที่สร้างรอบแอป มากกว่าความประทับใจจากการจ่ายครั้งแรก
รายละเอียดตัวแอปและความเหมาะสมระยะยาว
แอปเปิดตัวเมื่อ 24 มิ.ย. 2568 และรุ่นปัจจุบันคือ 2.1.0 ผู้ใช้ที่มีอุปกรณ์เก่าควรตรวจสอบว่าระบบของตนรองรับ Android 7.0 หรือไม่ ส่วนการจัดระดับเนื้อหาอยู่ที่ประเภท 3+ ซึ่งสะท้อนการจัดหมวดเนื้อหาในร้านแอป ไม่ได้หมายความว่าผู้ใช้ทุกวัยควรใช้สินเชื่อโดยไม่ต้องมีผู้ใหญ่ช่วยพิจารณา เรื่องการก่อภาระทางการเงินควรดูจากความพร้อมและความเข้าใจของผู้ใช้เป็นหลัก
ผมอยากให้ผู้ใช้ใหม่มองเวอร์ชันแอปเป็นส่วนหนึ่งของการดูแลการใช้งาน ไม่ใช่แค่ติดตั้งแล้วลืมไป การอัปเดตเมื่อมีรุ่นใหม่ช่วยให้คุณใช้ประสบการณ์ล่าสุดของแอปได้ แต่ก่อนยืนยันรายการทุกครั้งก็ยังควรอ่านรายละเอียดบนหน้าจอ เพราะสิ่งสำคัญที่สุดคือข้อมูลของธุรกรรมที่กำลังจะเกิดขึ้น ไม่ใช่เพียงหมายเลขรุ่น
ส่วนคำถามว่าแอปเหมาะกับการใช้เป็นประจำหรือไม่ ผมจะตอบว่าเหมาะได้ถ้าคำว่า “ประจำ” หมายถึงการตรวจยอดและทบทวนงบอย่างสม่ำเสมอ ไม่ใช่การสร้างภาระผ่อนใหม่ทุกเดือน สำหรับคนที่ต้องการเพียงทางเลือกสำรองในบางครั้ง การติดตั้งไว้แล้วใช้เฉพาะเมื่อมีเหตุผลชัดเจนก็อาจพอ แต่ควรตรวจความพร้อมของอุปกรณ์และทำความเข้าใจขั้นตอนก่อนอยู่ในสถานการณ์เร่งด่วน
เมื่อความสะดวกเริ่มกลายเป็นความเหนื่อย
สิ่งที่อาจทำให้ผู้ใช้เบื่อในระยะยาวไม่จำเป็นต้องเป็นขั้นตอนชำระ แต่อาจเป็นการต้องจำหลายวันครบกำหนดและคอยรวมยอดจากการซื้อคนละเวลา ถ้าเริ่มรู้สึกว่าการติดตามรายการกินพลังมากกว่าประโยชน์ที่ได้รับ ให้หยุดใช้กับรายการใหม่ชั่วคราวและจัดการยอดที่มีอยู่ก่อน การลดความถี่ช่วยให้ประเมินได้ชัดว่าปัญหาเกิดจากแอปหรือจากจำนวนภาระที่สะสมขึ้น
ผมยังมองว่าความเคยชินเป็นเรื่องที่ต้องระวังเป็นพิเศษ การจ่ายผ่าน QR อาจทำให้การใช้วงเงินรู้สึกคล้ายการจ่ายปกติ จึงควรแยกการตัดสินใจสองช่วงออกจากกัน: ตัดสินใจก่อนว่าของชิ้นนั้นจำเป็นและอยู่ในงบ แล้วค่อยพิจารณาวิธีชำระ อย่าใช้ความพร้อมของวงเงินเป็นเหตุผลย้อนกลับว่าการซื้อเหมาะสม
คำแนะนำสุดท้ายสำหรับคนที่กำลังตัดสินใจ
ผมแนะนำ Kredivo สำหรับคนที่มีรายรับค่อนข้างแน่นอน ต้องการจัดการการซื้อที่จำเป็นเป็นช่วงสั้น ๆ และพร้อมติดตามยอดด้วยตัวเอง จุดเด่นของการจ่ายผ่าน QR และการเลือกผ่อนภายหลังช่วยให้การชำระมีความยืดหยุ่น โดยเฉพาะเมื่อคุณมีเหตุผลชัดเจนว่าซื้ออะไร และรู้ว่าจะนำเงินจากไหนมาจ่ายคืน
ผมไม่แนะนำให้ใช้เป็นช่องทางซื้อของตามใจ หรือใช้เพื่อปิดช่องว่างทางการเงินที่เกิดขึ้นทุกเดือน หากคุณมีหนี้เดิมหลายรายการ รายรับไม่แน่นอน หรือไม่ชอบติดตามวันครบกำหนด ทางเลือกที่ตัดเงินทันทีหรือเครื่องมือทำงบประมาณอาจปลอดภัยกว่า การข้ามแอปนี้ไม่ใช่การพลาดโอกาส แต่เป็นการเลือกเครื่องมือให้ตรงกับนิสัยทางการเงินของตัวเอง
ถ้าคุณตัดสินใจลองใช้ ผมแนะนำขั้นตอนสั้น ๆ คือเริ่มจากรายการจำเป็นเพียงรายการเดียว อ่านยอดและแผนชำระให้ครบ จดกำหนดชำระไว้ทันที แล้วรอดูว่าการจัดการหลังซื้อทำได้สบายแค่ไหน ก่อนจะตัดสินใจใช้กับรายการอื่น วิธีนี้ช่วยให้คุณประเมินความเหมาะสมจากพฤติกรรมจริง ไม่ใช่จากความรู้สึกว่าสะดวกตอนสแกน QR
การประเมินหลังใช้งานหนึ่งรอบควรถามตัวเองมากกว่าว่าจ่ายสำเร็จหรือไม่ ลองดูว่าคุณจำยอดได้โดยไม่ต้องค้นหลายที่หรือเปล่า การกันเงินไว้ตามแผนทำได้จริงไหม และการใช้วงเงินทำให้ซื้อสิ่งที่ไม่จำเป็นเพิ่มหรือไม่ คำตอบเหล่านี้ช่วยบอกได้ว่าควรเก็บแอปไว้เป็นเครื่องมือเฉพาะกิจ ใช้ต่อแบบจำกัดขอบเขต หรือกลับไปใช้วิธีจ่ายตรงที่เรียบง่ายกว่า
โดยสรุป แอปนี้มีประโยชน์เมื่อใช้เป็นสะพานทางการเงินระยะสั้นและอยู่ภายใต้แผนที่ชัดเจน แต่ไม่ควรกลายเป็นส่วนหนึ่งของรายจ่ายประจำโดยอัตโนมัติ สำหรับผม คำแนะนำที่ตรงที่สุดคือ ใช้วงเงินเท่าที่มีแผนจ่ายคืน และมองยอดที่ใช้เป็นค่าใช้จ่ายทันที หากทำสองข้อนี้ได้ Kredivo อาจเป็นตัวช่วยที่คล่องตัว แต่ถ้าทำไม่ได้ การเลือกจ่ายด้วยเงินที่มีอยู่จริงจะเหมาะกับคุณมากกว่า
ข้อดี
- สมัครและตรวจสอบเครดิตผ่านแอปได้สะดวก
- มีตัวเลือกผ่อนชำระหลายระยะตามเงื่อนไข
- ช่วยกระจายค่าใช้จ่ายก้อนใหญ่เป็นรายเดือน
- รองรับร้านค้าออนไลน์และหน้าร้านที่ร่วมรายการ
- แจ้งเตือนกำหนดชำระ ช่วยลดโอกาสลืมจ่าย
ข้อเสีย
- การอนุมัติขึ้นอยู่กับเกณฑ์เครดิตของแต่ละบุคคล
- อาจมีค่าธรรมเนียมหรือดอกเบี้ยเมื่อเลือกผ่อนชำระ
- ชำระล่าช้าอาจกระทบประวัติเครดิตและมีค่าใช้จ่ายเพิ่ม
- วงเงินและโปรโมชันอาจแตกต่างกันตามบัญชีผู้ใช้
- ต้องอ่านเงื่อนไขการชำระเงินก่อนยืนยันทุกรายการ
คำถามที่พบบ่อยเกี่ยวกับ Kredivo - ใช้ก่อน จ่ายทีหลัง
Kredivo - ใช้ก่อน จ่ายทีหลัง คืออะไร และให้บริการอย่างไร?
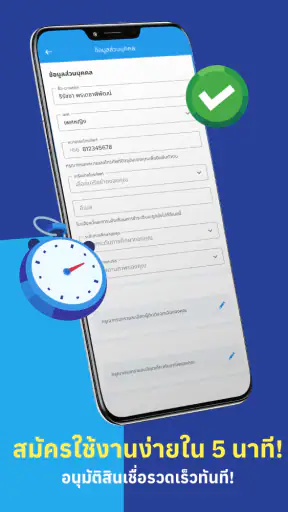
Kredivo เป็นแอปพลิเคชันสินเชื่อดิจิทัลที่ช่วยให้ผู้ใช้เลือกชำระค่าสินค้าหรือบริการภายหลังได้ โดยรูปแบบการชำระอาจแตกต่างกันตามเงื่อนไขที่ได้รับอนุมัติ เช่น จ่ายเต็มจำนวนในภายหลังหรือแบ่งชำระเป็นงวด ผู้สมัครต้องลงทะเบียนและยืนยันตัวตนผ่านแอป จากนั้นระบบจะพิจารณาวงเงินและแผนการชำระเงินที่เหมาะสมให้แต่ละบุคคล
การสมัคร Kredivo ต้องใช้เอกสารหรือคุณสมบัติอะไรบ้าง?
โดยทั่วไปผู้สมัครต้องมีอายุและคุณสมบัติตามเกณฑ์ของบริษัท มีบัตรประจำตัวประชาชนไทย หมายเลขโทรศัพท์มือถือ และข้อมูลส่วนตัวสำหรับการตรวจสอบเครดิต แอปอาจขอให้ถ่ายภาพเอกสารหรือยืนยันใบหน้าเพื่อยืนยันตัวตน รวมถึงข้อมูลรายได้หรือข้อมูลอื่นตามประเภทบริการ ผลอนุมัติไม่ได้รับประกันสำหรับทุกคนและขึ้นอยู่กับการประเมินของระบบ
Kredivo มีค่าธรรมเนียม ดอกเบี้ย หรือค่าใช้จ่ายเพิ่มเติมหรือไม่?
ก่อนยืนยันการทำรายการ ผู้ใช้ควรตรวจสอบรายละเอียดค่าใช้จ่ายทั้งหมดในแอปอย่างรอบคอบ เพราะแผนการชำระแต่ละประเภทอาจมีดอกเบี้ย ค่าธรรมเนียม หรือเงื่อนไขแตกต่างกัน นอกจากนี้ การชำระล่าช้าอาจทำให้เกิดค่าใช้จ่ายเพิ่มเติมและส่งผลต่อประวัติการใช้สินเชื่อ ควรอ่านสัญญา ตารางผ่อน และยอดชำระรวมให้เข้าใจก่อนกดยืนยันทุกครั้ง
สามารถใช้ Kredivo ซื้อสินค้าและบริการที่ไหนได้บ้าง?
Kredivo สามารถใช้กับร้านค้าและแพลตฟอร์มที่เข้าร่วมรายการ โดยช่องทางการใช้งานอาจครอบคลุมทั้งการซื้อสินค้าออนไลน์ การชำระผ่านร้านค้าบางแห่ง หรือบริการทางการเงินอื่นตามที่แอประบุ รายชื่อร้านค้าและประเภทธุรกรรมอาจเปลี่ยนแปลงได้ ผู้ใช้ควรตรวจสอบร้านค้าที่รองรับ วงเงินคงเหลือ และเงื่อนไขของรายการในแอปก่อนทำการสั่งซื้อ
หากชำระเงิน Kredivo ล่าช้าหรือไม่สามารถชำระได้ ควรทำอย่างไร?
หากคาดว่าจะชำระไม่ทัน ควรตรวจสอบกำหนดชำระและติดต่อฝ่ายบริการลูกค้าของ Kredivo ผ่านช่องทางทางการโดยเร็วที่สุด อย่าหลีกเลี่ยงการติดต่อหรือปล่อยให้ยอดค้างนาน เพราะอาจมีค่าปรับ ค่าใช้จ่ายเพิ่มเติม การจำกัดการใช้งาน หรือผลกระทบต่อประวัติเครดิต ผู้ใช้ควรวางแผนชำระล่วงหน้าและเก็บหลักฐานการชำระเงินทุกครั้ง

Kredivo - ใช้ก่อน จ่ายทีหลัง
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน support.th@kredivo.com เยี่ยมชม http://kredivo.co.th หรืออ่าน https://kredivo.co.th/en_privacy_policy/ ของนักพัฒนา